¿Qué vas a lograr?
Cuando vendes un servicio o producto que entregas a lo largo de varios meses (una suscripción, un contrato de soporte, una matrícula), no todo el dinero es ingreso del mes en que facturas. Con Ingresos diferidos, Pymes+ reconoce automáticamente una parte del ingreso al momento de la venta y el resto, mes a mes, sin que tengas que hacer asientos manuales.
⚠️ Funcionalidad disponible exclusivamente en los planes STANDARD, PREMIUM y PRO.
En este artículo aprenderás a:
- Configurar un ítem para que aplique ingreso diferido.
- Entender cómo se contabiliza la factura y la amortización mensual.
- Dar permiso a los perfiles para ver los informes.
- Consultar cuánto ingreso llevas reconocido y cuánto queda pendiente.
Antes de empezar
- El ítem debe tener una Cuenta de Ingresos asignada en la pestaña Cuentas. Es la cuenta donde se registra el ingreso a medida que se reconoce.
- Debes tener creada la cuenta de pasivo para el ingreso diferido (por ejemplo, del grupo 2705 – Ingresos recibidos por anticipado). En la lista solo aparecen las cuentas PUC marcadas como Ingresos diferidos.
- Define qué porcentaje reconoces al vender y en cuántos meses repartes el resto.
Paso a paso
1. Activa el ingreso diferido en el ítem
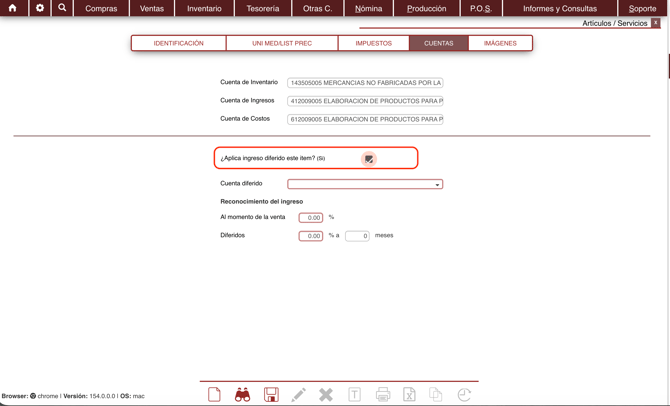
- Abre el ítem en Artículos / Servicios y ve a la pestaña CUENTAS.
- Marca la casilla ¿Aplica ingreso diferido a este ítem? Se mostrarán nuevos campos obligatorios.
- En Cuenta diferido, elige la cuenta de pasivo donde quedará el ingreso pendiente (por ejemplo, 270525005 Servicios técnicos).
- En Reconocimiento del ingreso, completa:
- Al momento de la venta: el % que se reconoce como ingreso el día de la factura.
- Diferidos: el % restante y el número de meses en que se reparte.
- Guarda el ítem.
🔔 Importante: el porcentaje al momento de la venta + el porcentaje diferido deben sumar 100%. Si no seleccionas la cuenta diferido, el sistema no te deja guardar la configuración.
Factura como siempre
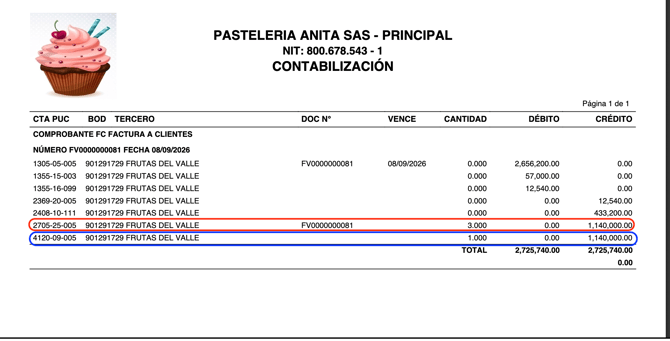
Crea la factura de venta del ítem de la forma habitual. Pymes+ separa automáticamente la parte reconocida y la parte diferida en el asiento contable.
Ejemplo: ítem de $2.280.000, con 50% al momento de la venta y 50% diferido a 3 meses.
Ejecuta la amortización cada mes
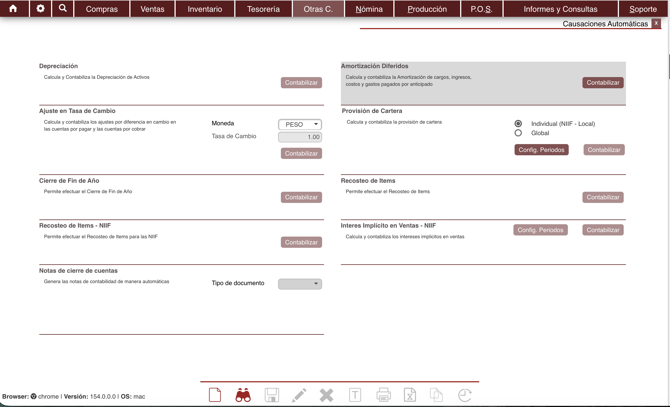
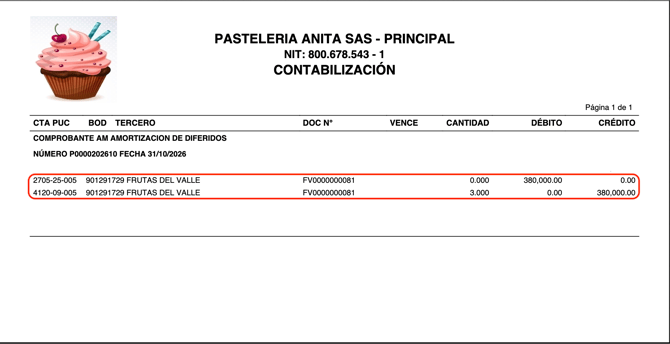
La parte diferida se reconoce con el proceso mensual de Amortización de diferidos (menú Otras C., procesos mensuales), que genera el comprobante AM Amortización de diferidos con fecha de cierre del mes. El proceso toma solo las cuentas PUC marcadas como Ingresos diferidos y usa como contrapartida la cuenta de ingresos configurada en el ítem.
📌 Ten en cuenta: en el mes en que se factura no se amortiza. La amortización empieza el mes siguiente a la factura.